

¿Su empresa sigue facturando, reteniendo y cerrando el IVA como lo hacía a inicios de año? Ese supuesto puede convertirse en un riesgo. En 2026 el SRI actualizó porcentajes de retención, cambió la forma en que se considera cumplida la declaración de IVA y reguló el registro de proveedores de sistemas de facturación electrónica.
Las reformas tributarias 2026 Ecuador no afectan a todos los contribuyentes de la misma manera. Sin embargo, casi todas obligan a revisar algo muy concreto: la parametrización de retenciones, el calendario de caja, el comprobante electrónico o la evidencia que queda en el sistema.
En esta guía usted encontrará qué cambió, a quién aplica, qué debe hacer Contabilidad y Sistemas, y cómo usar Odoo como parte del control. No se trata de afirmar que un ERP “cumple solo”. Se trata de definir procesos, responsables y revisiones que permitan cumplir de forma consistente.
1. El punto de partida: norma, proceso y evidencia
Una resolución del SRI crea una obligación; un procedimiento interno define cómo se la ejecuta; y los documentos, reportes y aprobaciones constituyen la evidencia. Confundir estos tres niveles es un error frecuente.
Por ejemplo, la obligación de retener surge de la ley, el reglamento y la resolución aplicable. Configurar impuestos en Odoo ayuda a ejecutar el cálculo, pero no reemplaza el análisis de la naturaleza de cada pago. La clasificación tributaria sigue siendo responsabilidad de la empresa.
La LORTI y su Reglamento establecen el marco de la retención, incluido el momento de efectuarla. El SRI recuerda que, para los agentes de retención y contribuyentes especiales, se aplica al pago o crédito en cuenta, lo que ocurra primero. Revise la normativa y criterios operativos publicados por el SRI.
2. Matriz ejecutiva de las reformas tributarias 2026 Ecuador
| Cambio | Antes | Desde 2026 | Qué revisar esta semana | Cómo puede apoyar Odoo |
|---|---|---|---|---|
| Retenciones de IR | Tabla anterior de 2024 | Pagos sin porcentaje específico: 3% | Matriz de conceptos, impuestos y comprobantes | Tasas, posiciones fiscales y prueba de escenarios |
| Declaración de IVA | Era posible presentar sin pago total | La declaración se considera cumplida con pago total conjunto, salvo excepciones previstas | Caja, autorización de pago y calendario de vencimientos | Conciliación, saldo de impuestos y reporte de caja; el pago se ejecuta en SRI/banco |
| Notas de crédito desmaterializadas | Podían aplicarse conforme al régimen anterior | Límite de uso según la reforma de 2026 | Saldo disponible y monto que debe pagarse por otros medios | Registro contable y control de saldos, no sustitución del trámite SRI |
| Utilidades no distribuidas | No existía este mecanismo 2026 | Pago a cuenta para los sujetos definidos por la Resolución 26 | Saldos acumulados, gobierno corporativo y decisión de pago | Reportes de resultados, asientos y conciliación de la obligación |
| Proveedor de facturación electrónica | No existía este registro específico | Registro del proveedor y RUC en información adicional, conforme a ficha técnica | Contrato, RUC y XML emitidos | Desarrollo o actualización validada del EDI/localización |
La tabla sirve para priorizar. No sustituye la lectura de la resolución ni el criterio profesional para casos especiales.
3. Retenciones en la fuente: el 3% cuando no exista un porcentaje específico
La Resolución NAC-DGERCGC26-00000009 sustituyó la tabla anterior y es aplicable desde el 1 de marzo de 2026. Su artículo 3 dispone que todo pago o crédito en cuenta que no esté contemplado en un porcentaje específico queda sujeto a retención del 3%. La misma resolución aclara que, si una factura reúne bienes o servicios con distintos porcentajes y los valores no están separados, se aplica el porcentaje más alto. Consulte el texto oficial de la Resolución 09/2026.
Antes versus ahora
Antes, la empresa consultaba la tabla expedida en 2024. Ahora debe usar la tabla de la Resolución 09/2026 y su regla residual del 3%. El cambio no autoriza a aplicar 3% por comodidad. Primero debe verificarse si el pago tiene un porcentaje específico, una exención o una regla propia en la LORTI, Reglamento o resolución.
Qué debe hacer Contabilidad
- Liste los conceptos de compra y gasto utilizados desde marzo.
- Vincule cada concepto con su sustento tributario y porcentaje aplicable.
- Revise facturas mixtas. Separe bienes y servicios cuando corresponda.
- Pruebe operaciones de bajo volumen antes de aplicar cambios masivos.
- Conserve el resultado de la revisión y la aprobación del responsable tributario.
Qué debe validar Sistemas
El sistema debe distinguir el impuesto por concepto y no depender de una regla genérica aplicada a proveedores completos. En Odoo, el impuesto de retención puede configurarse como impuesto negativo y asignarse según el flujo de compra; la localización ecuatoriana incorpora configuraciones tributarias y soporte para reportes 103 y 104. Documentación oficial de Odoo para Ecuador.
No cambie porcentajes directamente en producción sin respaldo de pruebas. Una parametrización incorrecta se replica en cada comprobante de retención.
¿Desea contrastar su matriz de retenciones con los comprobantes emitidos? Converse con Deltech Audit por WhatsApp para revisar el proceso tributario y la configuración que lo soporta.
4. Declaración de IVA: desde junio se presenta y se paga en un solo paso
El SRI informó que, desde el 1 de junio de 2026, la declaración de IVA se considera cumplida únicamente cuando se registra junto con el pago total. Si no se realiza el pago íntegro, la declaración se considera no presentada, incluso si existen compensaciones parciales con notas de crédito. La comunicación oficial contempla excepciones para los sujetos especificados en la resolución, incluidos ciertos exportadores y proveedores directos registrados. Boletín SRI sobre declaración y pago conjunto del IVA.
El cambio operativo real
No es una reforma de facturación. Emitir una factura electrónica correctamente no garantiza que la declaración mensual se considere presentada. La modificación afecta la coordinación entre el cálculo de impuestos, la autorización interna de pago y la disponibilidad de fondos antes del vencimiento.
Control mínimo de caja tributaria
Cinco días hábiles antes del vencimiento, Finanzas debería disponer de un reporte de IVA estimado, valores por compensar, diferencias pendientes de conciliación y fuente de pago. Dos días antes, el responsable tributario debe confirmar el valor final y Tesorería debe dejar listo el pago.
La conciliación bancaria de Odoo puede ayudar a identificar cobros, pagos y partidas pendientes. No obstante, la presentación y pago de la declaración siguen efectuándose mediante los canales habilitados por el SRI y la entidad financiera. Esa separación debe constar en el procedimiento.
5. Notas de crédito desmaterializadas: no confunda saldo disponible con pago total
La Resolución NAC-DGERCGC26-00000015 reformó el régimen de emisión y utilización de notas de crédito desmaterializadas. La investigación base identifica un límite del 60% para su uso en cada obligación declarada; por tanto, el flujo debe verificar qué parte se cubre con la nota y qué parte exige pago por los medios correspondientes. Texto oficial de la Resolución 15/2026.
El efecto práctico es importante: tener notas de crédito por un valor alto no significa que la empresa pueda usarlas para extinguir la totalidad de una obligación. Además, desde junio, una compensación parcial no basta para considerar presentada la declaración de IVA si queda saldo pendiente.
En Odoo conviene controlar el crédito tributario en cuentas separadas, conciliar su aplicación y adjuntar el soporte de la transacción. Sin embargo, el saldo del ERP no reemplaza el saldo válido en el estado de cuenta del SRI. La conciliación entre ambos debe formar parte del cierre mensual.
6. Pago a cuenta sobre utilidades no distribuidas: revise el alcance, no solo el asiento
La Resolución NAC-DGERCGC26-00000026 define el mecanismo para sociedades residentes y establecimientos permanentes en Ecuador de sociedades no residentes que, al 31 de julio de cada ejercicio fiscal, mantengan utilidades acumuladas de años anteriores sin distribuir. El SRI señala dos alternativas: pago total en agosto, código 1077, o tres cuotas en agosto, septiembre y octubre, código 1078. La opción escogida es definitiva y no se modifica mediante declaración sustitutiva. Comunicado y resolución del SRI.
Preguntas que debe responder la gerencia
- ¿Cuál es la utilidad acumulada que entra en el ámbito de la norma?
- ¿Qué decisiones societarias y saldos financieros la respaldan?
- ¿La empresa eligió pago único o cuotas dentro del plazo aplicable?
- ¿El cálculo revisó distribuciones, pérdidas, capitalizaciones y otros movimientos relevantes?
- ¿El impuesto y el pago a cuenta se registran con la clasificación contable adecuada?
Un asiento de diario no resuelve estas preguntas. Antes de registrarlo, deben cuadrarse estados financieros, papeles de trabajo tributarios, actas y reporte de utilidades acumuladas. La resolución es reciente; si su empresa cree estar alcanzada, obtenga una revisión específica antes de presentar.
Coherencia con la información societaria
Para las compañías bajo control de la SCVS, el análisis debe ser consistente con los estados financieros y anexos presentados. La SCVS recuerda que las sociedades sujetas a su control presentan información financiera anual en cumplimiento de los artículos 20 y 23 de la Ley de Compañías. Servicio de presentación anual de estados financieros. Esto no crea por sí mismo un impuesto, pero sí refuerza la necesidad de que el cálculo tributario y los saldos societarios no se contradigan.
7. Facturación electrónica: el RUC del proveedor tecnológico ya es un dato de control
La Resolución NAC-DGERCGC26-00000027, publicada en el Quinto Suplemento del Registro Oficial 335, establece normas para el registro de proveedores de sistemas informáticos o servicios de facturación electrónica. Índice oficial del Registro Oficial.
Para los emisores electrónicos, el aspecto operativo relevante es incluir el RUC del proveedor tecnológico en la sección de información adicional, conforme a la ficha técnica de comprobantes electrónicos. No se trata del RUC del cliente ni del proveedor de la compra. Es el identificador de quien provee el sistema o servicio de facturación electrónica.
Caso hipotético: empresa usuaria de Odoo
Una empresa comercial genera su factura en Odoo, firma el XML y lo transmite al SRI mediante su esquema EDI. El responsable tributario debe confirmar quién es, jurídicamente, el proveedor tecnológico bajo la resolución: Odoo, un partner local, un integrador o un tercero que firma y transmite. Luego debe verificar que el RUC correcto se incorpore en la información adicional del XML y que la adaptación respete la ficha técnica vigente.
La localización l10n_ec y el módulo l10n_ec_edi de Odoo incluyen los requisitos técnicos y funcionales para generar y validar documentos electrónicos según la documentación del SRI. Revise la documentación oficial de localización Ecuador. Eso no acredita, por sí solo, que una base concreta tenga incorporada esta reforma. Deben revisarse versión, proveedor, personalizaciones, XML de prueba y respuesta de autorización.
8. Transporte terrestre comercial: prepare 2027 durante 2026
Las resoluciones NAC-DGERCGC26-00000024 y NAC-DGERCGC26-00000028 regulan deberes formales y retenciones para transporte terrestre comercial, excepto taxis. La regla reformada prevé escenarios de 0% o 1% para clientes, según se use unidad de socio/accionista o unidad propia de la operadora, y 1% por pagos de la operadora a socios que prestan el servicio. Resumen del Registro Oficial sobre la reforma.
El riesgo de este sector está en el dato maestro: unidad, placa, propietario, operador, servicio y naturaleza del pago. Una tasa correcta aplicada a un vehículo mal clasificado sigue siendo un incumplimiento. Antes de enero de 2027, la operadora debe documentar el flujo, revisar RUC y comprobar que sus documentos y retenciones respondan a la realidad de cada operación.
09. Controles recomendados en Odoo para el cierre tributario
Configuración y pruebas
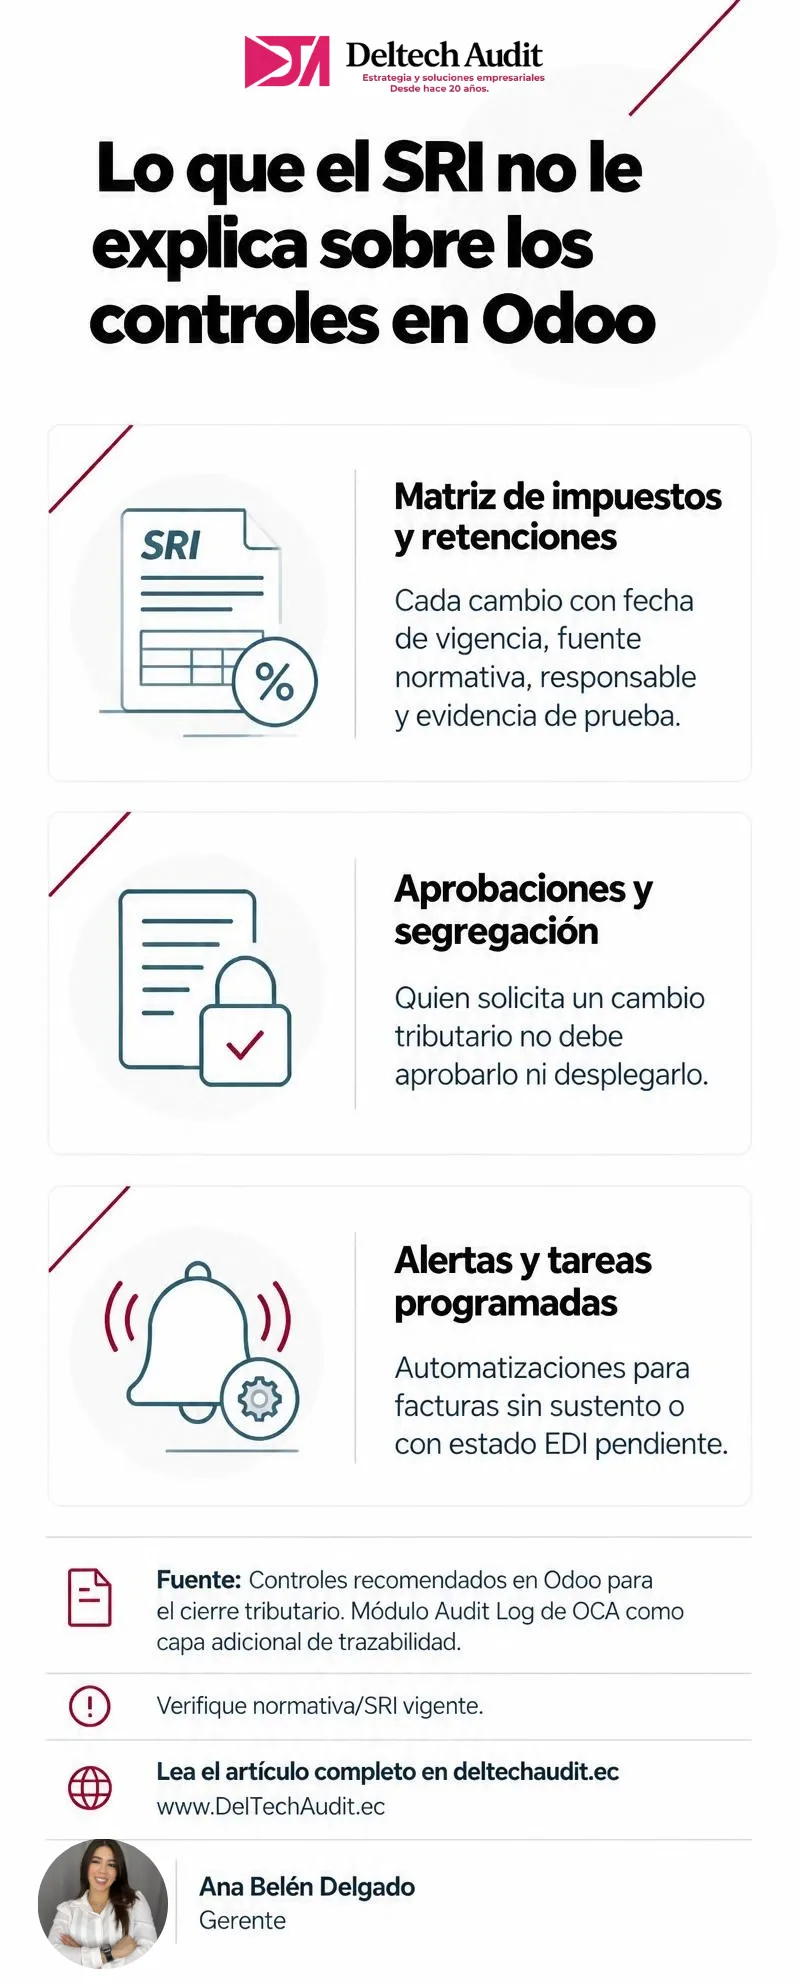
Mantenga una matriz aprobada de impuestos y retenciones. Cada cambio debe tener fecha de vigencia, fuente normativa, responsable y evidencia de prueba. La prueba debe incluir facturas de compra, notas de crédito, comprobantes de retención y escenarios mixtos.
Aprobaciones y segregación
Defina que quien solicita un cambio tributario no sea quien lo aprueba ni quien lo despliega. Las reglas de aprobación de Odoo Studio permiten requerir aprobación antes de ejecutar una acción de botón, asignando aprobadores o grupos. Documentación de approval rules.
Alertas y tareas programadas
Una regla de automatización puede crear una actividad cuando una factura supera cierto importe, vence sin sustento o conserva un estado EDI pendiente. La función debe diseñarse, probarse y monitorearse; una automatización fallida no equivale a un control efectivo. Reglas de automatización de Odoo.
Trazabilidad adicional
Cuando la evaluación de riesgos lo amerite, el módulo Audit Log de OCA permite registrar operaciones de usuarios sobre modelos, como crear, leer, escribir y eliminar. Es una capa adicional, no un requisito general del SRI ni una sustitución de controles de acceso. Descripción funcional del módulo Audit Log de OCA.
10. Inventarios con códigos de barras: el vínculo con tributación es indirecto, pero crítico
No existe una reforma 2026 de las analizadas que obligue a usar códigos de barras. La relación es de control: inventario físico confiable respalda el costo de ventas, ajustes, bajas y conciliaciones contables.
Odoo permite conteos cíclicos por ubicación; en la aplicación Barcode los ajustes se agrupan por ubicación y pueden asignarse a usuarios. Conteos cíclicos en Odoo. Para operaciones de bodega, también admite procesar transferencias por lotes, olas y clústeres. Procesamiento de transferencias con Barcode.
La recomendación es medir, antes y después, diferencias de inventario, tiempo de conteo y movimientos sin documento. No prometa una reducción de errores sin establecer primero una línea base.
11. Comparativo: cumplimiento con y sin un flujo integrado
| Etapa | Proceso disperso | Proceso integrado y controlado en Odoo |
|---|---|---|
| Clasificación de compra | Depende de memoria o archivo individual | Catálogo, proveedor, impuestos y aprobación documentados |
| Retención | Revisión al final del mes | Cálculo propuesto, revisión de excepción y comprobante trazable |
| IVA | Se descubre el saldo cerca del vencimiento | Reporte periódico, conciliación y estimación de caja |
| Facturación electrónica | XML revisado solo ante un rechazo | Pruebas de emisión, estado EDI y muestra de XML por cambio |
| Evidencia de control | Correos y hojas dispersas | Adjuntos, actividades, aprobaciones y reportes centralizados |
La diferencia no es “tener Odoo” versus “no tener Odoo”. Es tener un proceso diseñado, datos confiables y responsables definidos.
12. Outsourcing contable: convierta el calendario en un SLA verificable
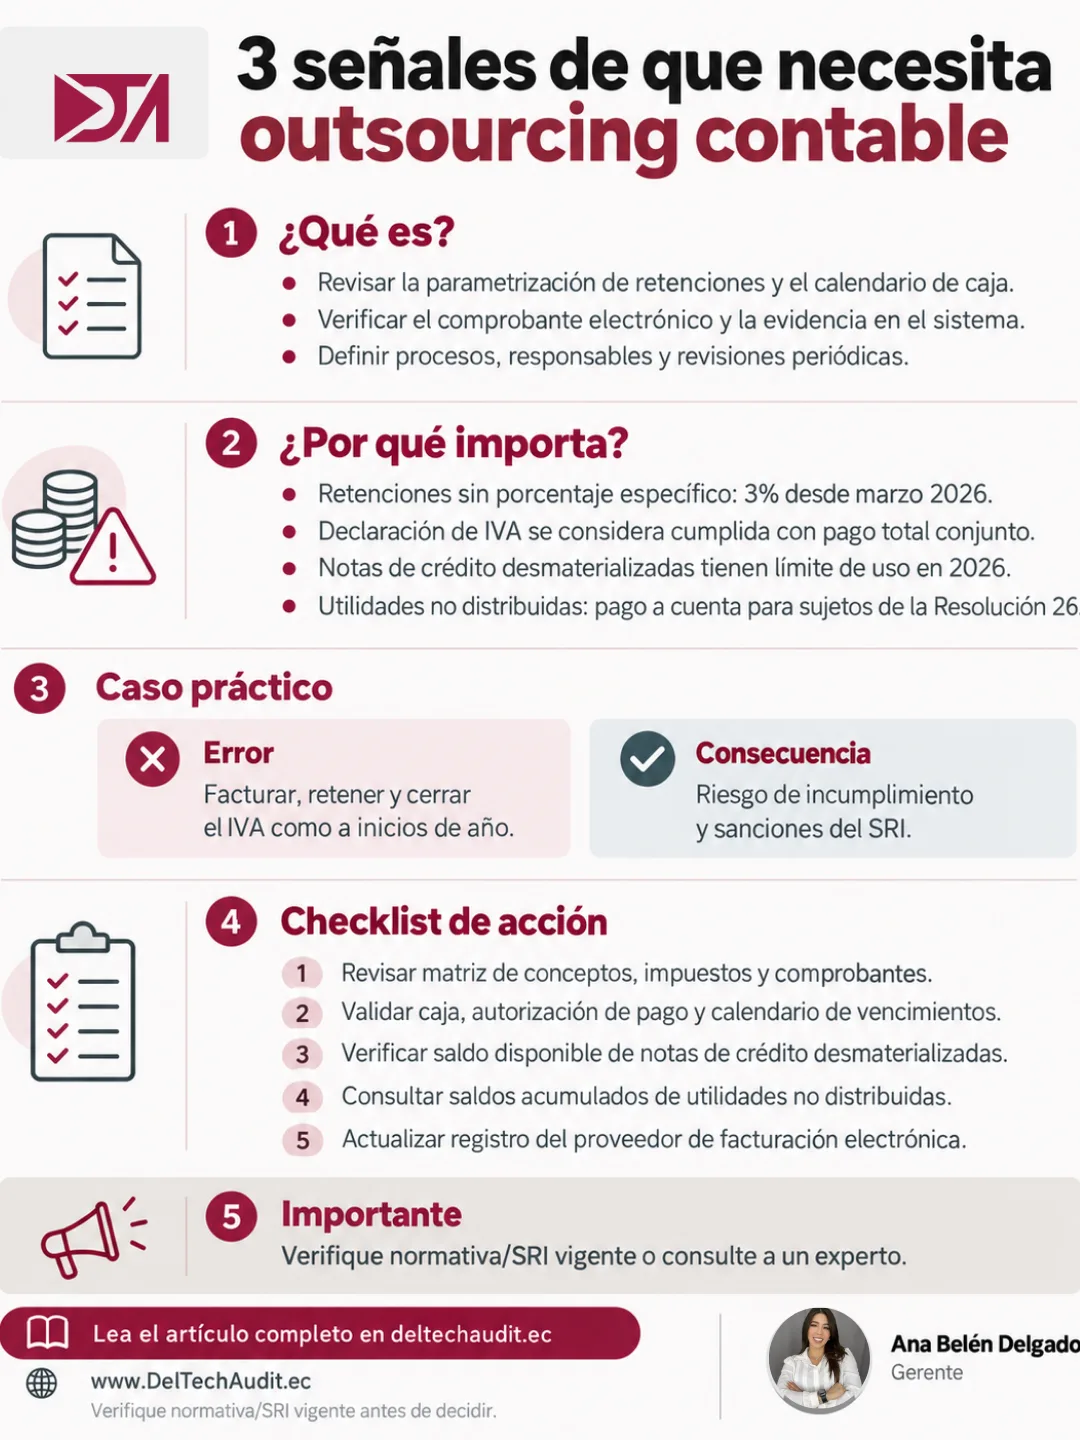
Para una empresa que terceriza contabilidad o tributación, el acuerdo debe definir quién carga documentos, quién clasifica impuestos, quién revisa excepciones, quién autoriza pagos y cuándo se entrega la evidencia. Un tablero sin responsables es solo una pantalla.
Odoo facilita centralizar facturas, compras, gastos, tareas y permisos. Deltech Audit puede ayudarle a convertir el cierre tributario en un calendario operativo con entregables: conciliación, borrador de declaración, revisión de retenciones, autorización y archivo de soportes. Solicite una revisión de su proceso de outsourcing y cierre tributario.
13. Plan de acción en diez días hábiles
- Designe responsables de Tributación, Contabilidad, Tesorería y Sistemas.
- Prepare la matriz de reformas aplicables por empresa y actividad económica.
- Revise porcentajes y conceptos de retención desde marzo de 2026.
- Haga un cierre de IVA simulado con pago total antes del próximo vencimiento.
- Concilie saldos de notas de crédito entre ERP y SRI.
- Evalúe si existe alcance en utilidades no distribuidas y documente el análisis.
- Identifique el proveedor tecnológico de facturación electrónica y su RUC.
- Emita un XML de prueba y valide información adicional, firma y autorización.
- Documente los cambios de configuración, aprobaciones y pruebas.
- Presente a Gerencia un tablero de riesgos, avances y asuntos pendientes.
14. Preguntas frecuentes sobre reformas tributarias 2026 Ecuador
¿Debo aplicar 3% a todo lo que no entiendo cómo retener?
No. El 3% opera para pagos o créditos no contemplados en porcentajes específicos de la Resolución 09/2026. Primero debe identificar la naturaleza del pago, las reglas particulares y posibles excepciones.
¿Qué pasa si presento IVA pero no tengo dinero para pagarlo por completo?
Desde junio de 2026, según la Resolución 16/2026, la declaración se considera no presentada si no se registra con el pago total, salvo los casos exceptuados por la propia norma. Revise el flujo y tome decisiones antes del vencimiento.
¿Una nota de crédito cubre todo el pago de IVA?
No necesariamente. La reforma a las notas de crédito desmaterializadas debe revisarse contra el saldo y el límite aplicable. Una compensación parcial no cumple el requisito de pago total para la declaración de IVA.
¿Debo cambiar Odoo por la Resolución 27/2026?
No necesariamente. Debe determinarse si el módulo, versión y proveedor de su empresa ya incorporan el RUC del proveedor tecnológico y el formato exigido. Pida prueba de XML autorizado; no acepte solo una confirmación verbal.
¿Odoo presenta la declaración de IVA ante el SRI?
Odoo puede estructurar información contable y reportes. La presentación y pago se realizan por los mecanismos que habilite el SRI. Verifique el alcance real de su instalación y los conectores contratados.
¿La reforma de transporte me aplica si uso taxis?
Las resoluciones citadas se refieren al transporte terrestre comercial, excepto taxis. Si su operación combina varios servicios, valide cada actividad y contrato antes de parametrizar un porcentaje.
15. Conclusión: convierta las reformas en controles verificables
Las reformas tributarias 2026 Ecuador exigen más que una circular enviada al equipo. Requieren decisiones de clasificación tributaria, control de caja, revisión del proveedor tecnológico y evidencia del cambio aplicado.
La prioridad inmediata es clara: confirmar la tabla de retenciones, no separar declaración y pago de IVA, conciliar notas de crédito, analizar utilidades no distribuidas cuando corresponda y validar el XML de facturación electrónica. Para transporte comercial, el trabajo debe adelantarse antes de la aplicación plena de 2027.
Si su empresa utiliza Odoo, aproveche la integración para ordenar datos y controles, pero valide cada actualización frente a la norma y la realidad de su ambiente. Hable con Deltech Audit para una revisión tributaria y tecnológica enfocada en sus comprobantes, retenciones y cierre mensual.
Referencias externas
- SRI: Resolución NAC-DGERCGC26-00000009 — porcentajes de retención de IR
- SRI: normativa para agentes de retención y contribuyentes especiales
- SRI: declaración y pago de IVA en un solo paso desde junio de 2026
- SRI: Resolución NAC-DGERCGC26-00000015 — notas de crédito desmaterializadas
- SRI: procedimiento para pago a cuenta sobre utilidades no distribuidas
- Registro Oficial: Resolución NAC-DGERCGC26-00000027
- Odoo 19: localización Ecuador y EDI
- Odoo 19: Contabilidad y Facturación
- OCA: Audit Log
Enlaces internos recomendados
- Facturación electrónica, retenciones y conexión SRI con Odoo 18 — úselo en la sección de facturación electrónica.
- Calendario tributario 2026 en Ecuador: vencimientos SRI y riesgos — úselo en la sección de pago conjunto del IVA.
- Outsourcing con Odoo: el aliado estratégico que su empresa necesita — úselo en la sección de outsourcing.
- Retenciones Ecuador 2026: tabla actualizada y caso práctico
https://deltechaudit.ec/retenciones-ecuador-2026-porcentajes-sri/