


Las retenciones Ecuador 2026 cambiaron de forma relevante desde marzo 2026. Una empresa que conserve la parametrización anterior puede retener de menos o de más, emitir un comprobante con un código inadecuado y generar diferencias al declarar. El problema no se resuelve escogiendo una tasa por el nombre del proveedor: primero debe identificarse qué se pagó, quién lo percibe y cuál norma aplica.
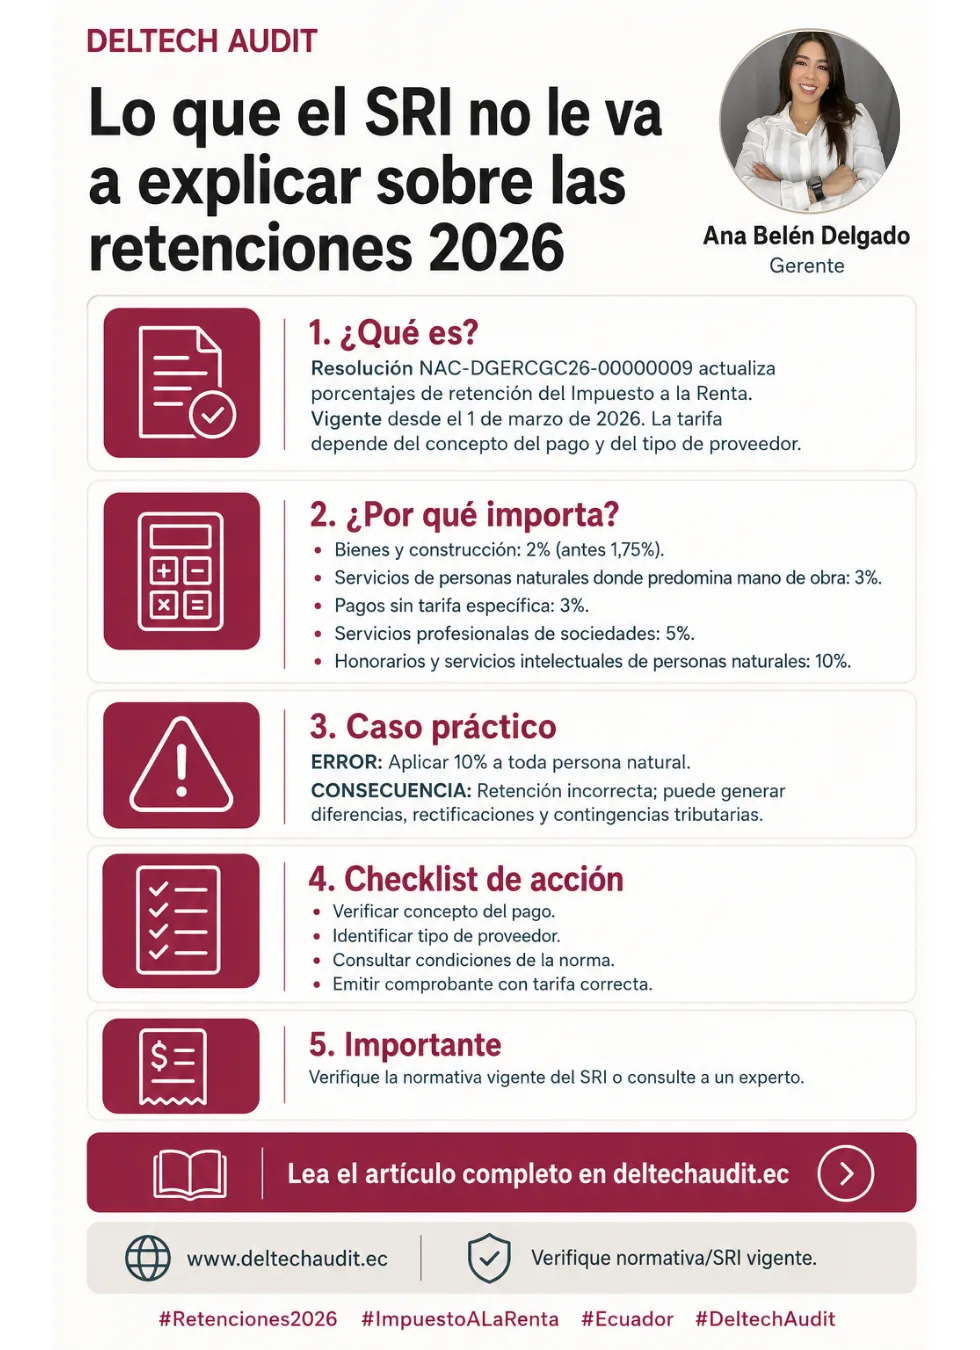
El Servicio de Rentas Internas sustituyó la tabla anterior mediante la Resolución NAC-DGERCGC26-00000009, aplicable desde el 1 de marzo de 2026. Esta guía explica la tabla de retenciones del impuesto a la renta, los cambios frente al régimen que rigió hasta febrero, ejemplos y controles para Odoo. Se refiere a retención en la fuente de Impuesto a la Renta, no a retenciones de IVA.
¿Qué son las retenciones en la fuente de Impuesto a la Renta?
La retención es un mecanismo de recaudación anticipada. Cuando un agente de retención paga o acredita en cuenta un ingreso gravado a favor de un proveedor, descuenta el porcentaje que corresponde, lo declara y lo entrega al SRI. Para el proveedor, el valor retenido es normalmente crédito tributario de Impuesto a la Renta, sujeto a las reglas aplicables.
No es un gasto adicional ni un impuesto calculado sobre el IVA. En la práctica, para estos ejemplos, la base es el valor del bien o servicio antes de IVA, salvo que una norma disponga una base distinta. La retención debe hacerse cuando ocurra primero el pago o la acreditación en cuenta. El Reglamento aclara que la acreditación en cuenta se configura cuando se realiza el registro contable del comprobante de venta. Reglamento para la Aplicación de la LORTI, arts. 92 a 95
¿Quiénes deben retener en Ecuador?
La LORTI dispone que los contribuyentes calificados por el SRI actúan como agentes de retención al pagar o acreditar ingresos gravados. La norma también contempla supuestos específicos para quienes no han sido designados. LORTI, arts. 43 a 50
En términos prácticos, deben revisar su calidad en el RUC y la normativa aplicable:
- Los contribuyentes especiales retienen en sus adquisiciones.
- Los designados por el SRI como agentes de retención retienen en sus adquisiciones.
- Quienes no tengan esas calidades solo retienen en las operaciones específicas del numeral 2 del artículo 92 del Reglamento.
- Existen agentes por operaciones particulares: empleadores por relación de dependencia, pagadores al exterior, emisores de tarjetas, determinados intermediarios y otros casos expresamente previstos.
No asuma que toda sociedad retiene por el solo hecho de ser sociedad. Tampoco asuma que una suspensión de RUC elimina una designación: el SRI indica que esta se mantiene hasta su revocatoria expresa. Verifique el RUC, catastro o resolución aplicable antes de configurar el proceso. Guía institucional sobre agentes de retención
Cambios introducidos en marzo de 2026
Calcule sus retenciones de Impuesto a la Renta 2026
Use nuestra calculadora para estimar rápidamente el porcentaje de retención aplicable según el tipo de pago y proveedor. Ideal para contadores, asistentes contables y empresas en Ecuador.
Enlace abre en una nueva pestaña.
La Resolución NAC-DGERCGC26-00000009 derogó la Resolución NAC-DGERCGC24-00000008 y reorganizó los porcentajes. Entró en vigencia desde su publicación y es aplicable desde el 1 de marzo de 2026. No corresponde tratarla como una simple actualización de un parámetro: cambió categorías importantes de compra y servicios.
Los cambios más visibles son los siguientes:
| Operación frecuente | Hasta febrero de 2026 | Desde 1 de marzo de 2026 | Cambio operativo |
| Compra de bienes muebles corporales | 1,75% | 2% | Aumenta 0,25 puntos. |
| Construcción, urbanización, lotización o similares | 1,75% | 2% | Aumenta 0,25 puntos. |
| Servicios de persona natural donde predomina mano de obra | 2% | 3% | Aumenta 1 punto. |
| Publicidad y medios de comunicación | 2,75% | 3% | Se elimina la tarifa 2,75%. |
| Regla residual para pagos sin porcentaje específico | 2,75% | 3% | Se elimina la tarifa 2,75%. |
| Servicio profesional prestado por sociedad o establecimiento permanente | 3% | 5% | Aumenta 2 puntos. |
| Comisión pagada a sociedad o establecimiento permanente | 3% | 5% | Aumenta 2 puntos. |
| Artistas y deportistas personas naturales no dependientes | 8% | 10% | Aumenta 2 puntos. |
| Energía eléctrica; seguros; ciertos pagos con tarjeta | 1% | 2% | Se reclasifican a 2%. |
| Rendimientos financieros locales y liquidaciones de compra señaladas | 2% | 3% | Se reclasifican a 3%. |
La resolución nueva mantiene tasas de 0%, 1%, 1,75%, 2%, 3%, 5% y 10%. Desaparece el 2,75% y aparece la categoría de 5%. Esta última no significa “todo servicio de una sociedad”: aplica a servicios profesionales de sociedades residentes o establecimientos permanentes, y a comisiones de esos mismos sujetos. Los pagos que no tengan porcentaje específico van al 3%, no al 5%.
El SRI permitió que los comprobantes de retención de operaciones del 1 al 15 de marzo de 2026 se emitieran hasta el 31 de marzo, con el fin de adaptar sistemas. Ese plazo fue transitorio y ya no justifica emitir comprobantes fuera de la oportunidad ordinaria. Resolución 09, disposición transitoria y final
Tabla actualizada de retenciones Ecuador 2026
La siguiente tabla resume los conceptos más usados. Para casos especiales —dividendos, banano, minería, relaciones laborales, pagos al exterior, fideicomisos, grandes contribuyentes u operaciones con norma particular— debe consultarse la norma específica antes de emitir.
| Porcentaje vigente | Conceptos principales | Observación de control |
| 0% | Intereses pagados a determinadas entidades financieras; liquidaciones de compra de personas privadas de libertad en programas de reinserción; adquisiciones a RIMPE negocios populares bajo las condiciones de la norma. | RIMPE negocio popular no equivale a cualquier proveedor RIMPE. |
| 1% | Transporte privado de pasajeros y transporte de carga; compra directa a productor de bienes agrícolas, avícolas, pecuarios y afines en estado natural; adquisiciones a RIMPE emprendedor. | Para productos agrícolas distinga productor de comercializador. |
| 1,75% | Bienes agrícolas y afines en estado natural adquiridos a comercializador no productor. | No confundir con compra general de bienes muebles. |
| 2% | Energía eléctrica; pagos de tarjetas a afiliados; seguros y reaseguros; derechos de capital no cotizados; sustancias minerales; leasing; construcción; bienes muebles corporales; sistemas auxiliares de pago en los casos previstos. | En seguros la base es la prima o cesión de prima facturada o planillada. |
| 3% | Servicios de persona natural con predominio de mano de obra; intereses y rendimientos financieros locales señalados; publicidad y medios; liquidaciones de compra señaladas; pagos sin tarifa específica. | La regla residual exige antes descartar una tasa específica. |
| 5% | Servicios profesionales de sociedades residentes o establecimientos permanentes; comisiones pagadas a estos sujetos. | Revise que realmente sea servicio profesional. |
| 10% | Honorarios y comisiones a personas naturales donde predomina el intelecto; docencia; notarios; propiedad intelectual; arrendamiento de inmuebles; imagen/renombre; varios supuestos deportivos y artísticos. | La persona natural no lleva automáticamente 10%; depende de la naturaleza del servicio. |
La tabla detallada y los códigos operativos se publican por el propio SRI. Antes de programar reglas masivas, confronte la descripción del concepto con la tabla oficial de porcentajes de retención de IR. La resolución establece que, cuando una factura tiene bienes o servicios con tasas distintas, se retiene por cada base separada; si los valores no están separados, se aplica la tasa más alta.
Calcule sus retenciones de Impuesto a la Renta 2026
Use nuestra calculadora para estimar rápidamente el porcentaje de retención aplicable según el tipo de pago y proveedor. Ideal para contadores, asistentes contables y empresas en Ecuador.
Enlace abre en una nueva pestaña.
Casos prácticos de cálculo
Los casos son pedagógicos. Se asume que el comprador es agente de retención, que el ingreso es gravado, que no existe una excepción y que el IVA no forma parte de la base de IR mostrada.
Compra de bienes muebles
Una empresa compra mobiliario por USD 10.000 más IVA a un proveedor local. Desde marzo de 2026, la compra de bienes muebles corporales se retiene al 2%.
Retención IR: USD 10.000 × 2% = USD 200.
El pago al proveedor se reduce en USD 200, además de considerar por separado el IVA y cualquier retención de IVA que corresponda. Aplicar 1,75% sería usar la tasa derogada para este concepto.
Servicio donde predomina la mano de obra
Una persona natural factura USD 2.500 por limpieza industrial, sin que el componente intelectual sea el elemento predominante. La tasa vigente es 3%.
Retención IR: USD 2.500 × 3% = USD 75.
El error común es clasificar cualquier servicio de persona natural al 10%. La Resolución 09 diferencia mano de obra predominante de servicios intelectuales.
Honorarios profesionales de persona natural
Una abogada residente emite una factura por asesoría societaria de USD 1.800. El servicio se basa en actividad intelectual y corresponde a honorarios de persona natural.
Retención IR: USD 1.800 × 10% = USD 180.
El título profesional es relevante para documentar el análisis, pero la norma formula el criterio en función del predominio del intelecto sobre la mano de obra.
Servicio profesional de una sociedad
Una firma de ingeniería constituida en Ecuador factura USD 8.000 por diseño estructural. Si el servicio requiere involucramiento de profesionales acreditados, aplica 5% desde marzo.
Retención IR: USD 8.000 × 5% = USD 400.
Hasta febrero, esta categoría estaba en 3%. La forma jurídica no basta: una sociedad que presta un servicio operativo no profesional puede quedar en la tasa específica o residual de 3%, según los hechos.
Arrendamiento de inmueble
Una empresa paga USD 1.200 mensuales por el arriendo de una oficina a una persona natural residente. La tasa para arrendamiento de bienes inmuebles es 10%.
Retención IR: USD 1.200 × 10% = USD 120.
Debe conservar contrato, comprobante de venta y evidencia de que el pago corresponde al uso o goce de inmueble. Esto ayuda a sostener la clasificación en una revisión.
Comisión a una sociedad
Una empresa paga USD 4.500 de comisión de ventas a una sociedad residente. Desde marzo aplica 5%.
Retención IR: USD 4.500 × 5% = USD 225.
No utilice 10% por el término “comisión” sin revisar al beneficiario. La Resolución distingue la comisión pagada a sociedad de la pagada a persona natural que presta servicios intelectuales.
Pago al exterior
Una compañía ecuatoriana paga USD 6.000 a un proveedor no residente, sin establecimiento permanente en Ecuador, por un servicio ocasionalmente prestado en Ecuador que constituye ingreso gravado. La Resolución 09 remite a la tarifa general de Impuesto a la Renta para sociedades sobre el total del pago o crédito en cuenta. Si el perceptor está en paraíso fiscal, jurisdicción de menor imposición o régimen preferente, se aplica la máxima tarifa de personas naturales.
No convierta este caso en una tasa automática. Antes de pagar, confirme la fuente del ingreso, si existe tratado para evitar la doble imposición, el certificado de residencia fiscal, requisitos del convenio, sustancia documental, IVA/ISD y la tarifa vigente aplicable. El convenio no opera por la nacionalidad o la factura extranjera: el agente debe verificar la residencia fiscal del beneficiario. Resolución 09, arts. 4 y 9
Errores frecuentes que generan diferencias
- Mantener en el ERP las tasas de 1,75%, 2,75% o 3% de la norma anterior sin revisar el concepto.
- Tratar “servicio de sociedad” como sinónimo de 5%. El 5% requiere servicio profesional o comisión en los términos de la resolución.
- Tratar “persona natural” como sinónimo de 10%. En servicios donde prevalece mano de obra, la tasa es 3%.
- Retener al registrar el pago, aunque la factura ya se acreditó contablemente antes. El hecho ocurre al primero entre pago o crédito en cuenta.
- No dividir las bases de una factura mixta. La norma lleva a aplicar la tasa más alta cuando no están separadas.
- Ignorar la calidad de RIMPE, gran contribuyente, agente de retención o contribuyente especial del proveedor y de la propia empresa.
- Aplicar tratados de doble imposición sin certificado de residencia fiscal ni expediente de soporte.
- Configurar impuestos y códigos sin probar el comprobante electrónico, el Formulario 103 y el ATS antes del cierre.
Impacto para empresas, contadores y agentes de retención
Para la empresa, el cambio afecta flujo de caja, cuentas por pagar y conciliación tributaria. Por ejemplo, el aumento de 3% a 5% en servicios profesionales de sociedades incrementa el crédito tributario del proveedor, pero también cambia el saldo neto que la empresa desembolsa y el pasivo de retenciones que deberá declarar.
Para el contador, la tarea no es solo actualizar porcentajes. Debe establecer una matriz que relacione tipo de adquisición, naturaleza del servicio, clase de proveedor, código de retención, base, cuenta contable, soporte tributario, responsable de aprobación y evidencia. Esa matriz sirve para revisar excepciones y evitar que una descripción libre del usuario determine el impuesto.
Para el agente de retención, el riesgo es de cumplimiento y de control interno. La retención mal practicada puede exigir correcciones, afectar el crédito tributario del proveedor y originar diferencias entre comprobantes, registros contables, declaración y anexos. En lugar de afirmar que todo error será detectado automáticamente, lo correcto es decir que dichas inconsistencias son verificables por la Administración Tributaria mediante sus facultades de control y cruces de información.
Cómo configurar correctamente Odoo Ecuador ante los cambios de 2026
Odoo puede reducir trabajo manual, pero no reemplaza el criterio tributario. La localización oficial de Ecuador incluye l10n_ec, l10n_ec_edi, l10n_ec_reports y l10n_ec_reports_ats. Según Odoo, estos módulos cargan plan de cuentas, impuestos, tipos de documentos y soportes tributarios; permiten documentos electrónicos y generan Formulario 103, 104 y archivo ATS según el módulo instalado. Documentación oficial de localización Ecuador
Plan de actualización recomendado
- Haga un corte de vigencia. Identifique facturas o retenciones con fecha de operación hasta 28 de febrero y desde 1 de marzo. No cambie una tasa histórica que ya respalda comprobantes emitidos.
- Revise impuestos de compra. Ubique los impuestos de IR y sus códigos ATS/Formulario 103. Reemplace o inactive reglas anteriores cuando proceda; no elimine registros utilizados.
- Revise datos maestros. En productos de compra, contactos y tipos de contribuyente, compruebe que la sugerencia de retención refleje el concepto real. La documentación de Odoo indica que el contacto y producto inciden en las retenciones propuestas.
- Configure el diario de retenciones. Debe corresponder al establecimiento y punto de emisión, usar tipo “varios”, tipo de retención de compra y tener activada la facturación electrónica. Revise secuencia, firma y acceso al ambiente SRI.
- Pruebe una muestra controlada. Valide, como mínimo, una factura de bienes al 2%, un servicio manual al 3%, un servicio profesional societario al 5%, honorarios al 10%, RIMPE emprendedor al 1% y una operación exenta o no sujeta cuando aplique. Compruebe XML, autorización, asiento, reporte 103 y ATS.
- Establezca aprobación. Compras propone; Contabilidad valida naturaleza, base, código y tasa; Tesorería paga después de la autorización. Para proveedores de exterior, agregue revisión tributaria previa.
En el flujo de Odoo, una retención de compra se genera sobre una factura de proveedor validada mediante Agregar retención. Las líneas pueden ser sugeridas por la configuración, pero el usuario debe revisar impuesto y soporte tributario. Odoo permite más de una línea de retención si las bases cuadran con la factura. La aplicación no debe configurarse para “adivinar” sin control: una parametrización errónea automatiza el error a escala.
Para una guía funcional complementaria puede revisar Facturación electrónica, retenciones y conexión SRI con Odoo 18. Si requiere una revisión integral de proveedores, comprobantes, Formulario 103 y ATS, Deltech Audit puede apoyarle mediante su servicio de outsourcing contable. WhatsApp: +593 96 936 0609.
Checklist mensual de control
- Conciliar la cuenta de retenciones por pagar con los comprobantes electrónicos emitidos.
- Comparar bases y códigos del ERP contra las facturas de proveedor.
- Revisar proveedores nuevos, RIMPE, grandes contribuyentes y pagos al exterior antes de aprobarlos.
- Verificar que conceptos mixtos estén separados en factura y retención.
- Revisar el borrador del Formulario 103 y ATS antes de presentar.
- Mantener contrato, orden de compra, informe de recepción y soporte de la naturaleza del servicio, en particular en profesionales, comisiones y exterior.
- Consultar el calendario tributario Ecuador 2026 para planificar la declaración y pago según el noveno dígito del RUC.
Preguntas frecuentes sobre retenciones Ecuador 2026
¿Desde cuándo aplican los nuevos porcentajes de retención?
Desde el 1 de marzo de 2026. La Resolución NAC-DGERCGC26-00000009 derogó la tabla de la Resolución 08 de 2024.
¿La compra de bienes lleva 1,75% o 2% en 2026?
Desde marzo de 2026, la adquisición de bienes muebles de naturaleza corporal lleva 2%, salvo que exista una regla específica que cambie el tratamiento. El 1,75% se mantiene para ciertos bienes agrícolas y afines adquiridos a comercializadores no productores.
¿Todo servicio de una sociedad lleva 5%?
No. El 5% se aplica a servicios profesionales de sociedades residentes o establecimientos permanentes y a comisiones pagadas a ellos. Los servicios que no tengan tasa específica pueden ir al 3%; clasifique el hecho económico antes de emitir.
¿Todo pago a una persona natural lleva 10%?
No. El 10% corresponde, entre otros, a servicios donde predomina el intelecto, honorarios, docencia y arriendo de inmuebles. Los servicios donde predomina la mano de obra están al 3%.
¿Cuándo se debe emitir el comprobante de retención?
La retención se causa al pago o crédito en cuenta, lo que ocurra primero. El Reglamento vincula el crédito en cuenta con el registro contable del comprobante de venta. Revise también los plazos de emisión del comprobante previstos en la LORTI y normativa de comprobantes.
¿Debe retenerse a un RIMPE negocio popular?
La Resolución 09 establece 0% para adquisiciones de bienes y servicios a RIMPE negocio popular por actividades sujetas a ese régimen, cuando se hubiera emitido comprobante preimpreso. Verifique la categoría efectiva y el documento. Un RIMPE emprendedor tiene tratamiento distinto en la tabla.
¿El pago al exterior siempre lleva la misma retención?
No. Debe analizarse la fuente del ingreso, la calidad de no residente, establecimiento permanente, tipo de pago, tarifa aplicable, tratados y residencia fiscal, además de IVA e ISD. No parametrice una única tasa para todos los proveedores extranjeros.
¿Necesita revisar sus retenciones 2026?
Evite errores en porcentajes, comprobantes de retención y cruces con el SRI. Escríbanos por WhatsApp y revise su caso con Deltech Audit.
💬 Consultar por WhatsAppConclusión
Las retenciones Ecuador 2026 exigen una actualización documental y de sistemas desde el 1 de marzo. El cambio más relevante no es únicamente que algunos porcentajes subieron: la Resolución 09 reorganizó categorías y eliminó el 2,75%, por lo que usar una tabla resumida sin clasificar la operación sigue siendo riesgoso.
La decisión correcta es documentar una matriz de retenciones, probar el ERP con casos reales y conciliar mensualmente comprobantes, Formulario 103 y ATS. Si su empresa cambió de sistema, tiene operaciones de servicios profesionales, arriendos, comisiones o pagos al exterior, una revisión preventiva es más eficiente que corregir declaraciones después.
Para revisar su matriz tributaria, sus retenciones y la configuración de Odoo, contáctenos por WhatsApp: +593 96 936 0609 o conozca nuestra asesoría tributaria para cumplimiento fiscal.
Fuentes oficiales utilizadas
- Resolución NAC-DGERCGC26-00000009 — porcentajes de retención, SRI.
- Tabla oficial de porcentajes de retención de Impuesto a la Renta desde marzo 2026, SRI.
- Retenciones en la fuente, portal institucional SRI.
- Normativa para agentes de retención y contribuyentes especiales, SRI.
- Ley de Régimen Tributario Interno — LORTI.
- Reglamento para la Aplicación de la LORTI.
- Resolución NAC-DGERCGC24-00000008 — tabla anterior, SRI.
- Documentación oficial Odoo: Localización de Ecuador.